2026.11.19 07:00
かしこく暮らす家計に潜む5つの危険信号とは? 大阪で「住宅ローン家計の健康診断」相談会開催


千里コンサルティングオフィスは12月1日に、住宅ローンを滞納する前に家計の異変に気づいてもらうべく、「住宅ローン家計の健康診断」相談会を同社オフィス(大阪府大阪市)にて開始する。
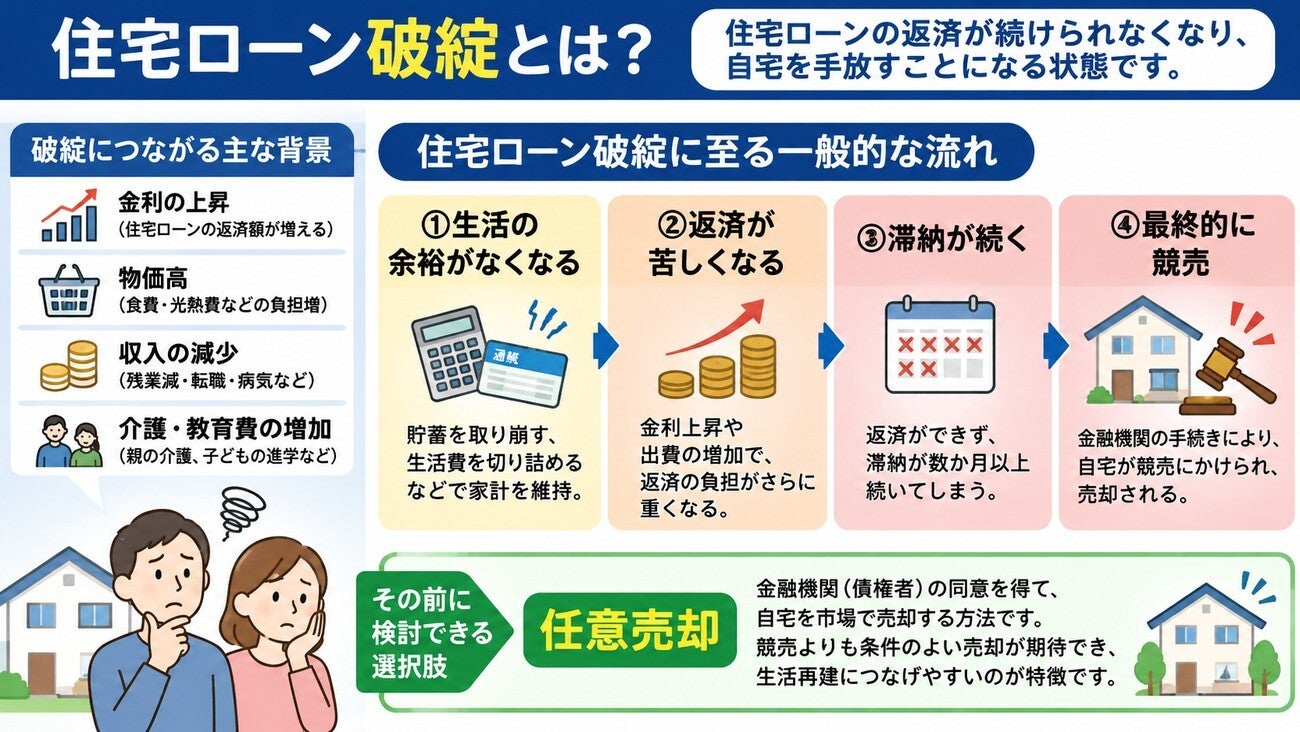
「住宅ローン破綻予備軍」の増加を受けた相談会を12月から開催
さらに、収入の減少や病気、親の介護、子どもの教育費の増加などが重なってしまうと、これまで続けてきた住宅ローンの返済が難しくなる可能性も考えられる。住宅ローンの返済が困難になって滞納が長期化すると、自宅が競売にかけられてしまう恐れもある。
一方で、生活再建に向けた選択肢の1つとして、債権者の同意を得て自宅を売却する「任意売却」も考えられる。
千里コンサルティングオフィスでも、
住宅ローン破綻による任意売却に関する相談が増加
千里コンサルティングオフィスでは、任意売却に関する相談件数が過去3年間で約1.5倍に増加している。今回の「住宅ローン家計の健康診断」相談会の開始は、そのような状況を受けたもので、当日は住宅ローンを返済中の人を対象に、家計に潜む5つの危険信号をチェックリストで確認するとともに、金利上昇による返済額の変化をシミュレーションすることで、返済が困難になる前の対策や任意売却について解説する。
家計に潜む5つの危険信号は以下の通り。
(1)住宅ローンは払えているが、貯蓄が減り続けている
(2)ボーナスがないと住宅ローンの返済が厳しい
(3)金利が上がった場合の返済額を把握していない
(4)生活費を補うために別の借り入れをしている
(5)収入が減った場合、住宅ローンの返済を続けることが難しい
なお、同チェックリストは住宅ローン破綻の可能性を判定するものではなく、家計や返済計画を見直すきっかけとして活用される。
返済が困難になる前にできる対策を紹介
近年、住宅ローンを毎月返済できていても、生活費を切り詰めたり貯蓄を取り崩したりしつつ家計を維持する「住宅ローン破綻予備軍」の存在が増加している。このような家庭では、住宅ローンを滞納していないので問題が表面化しにくく、日銀の政策金利引き上げにともなう住宅ローン金利の上昇や、食料品や光熱費などの物価高による家計負担の増加に起因する家計の悪化に気づくのが遅れてしまう恐れがある。さらに、収入の減少や病気、親の介護、子どもの教育費の増加などが重なってしまうと、これまで続けてきた住宅ローンの返済が難しくなる可能性も考えられる。住宅ローンの返済が困難になって滞納が長期化すると、自宅が競売にかけられてしまう恐れもある。
一方で、生活再建に向けた選択肢の1つとして、債権者の同意を得て自宅を売却する「任意売却」も考えられる。
住宅ローン破綻による任意売却に関する相談が増加
千里コンサルティングオフィスでは、任意売却に関する相談件数が過去3年間で約1.5倍に増加している。今回の「住宅ローン家計の健康診断」相談会の開始は、そのような状況を受けたもので、当日は住宅ローンを返済中の人を対象に、家計に潜む5つの危険信号をチェックリストで確認するとともに、金利上昇による返済額の変化をシミュレーションすることで、返済が困難になる前の対策や任意売却について解説する。
家計に潜む5つの危険信号は以下の通り。
(1)住宅ローンは払えているが、貯蓄が減り続けている
(2)ボーナスがないと住宅ローンの返済が厳しい
(3)金利が上がった場合の返済額を把握していない
(4)生活費を補うために別の借り入れをしている
(5)収入が減った場合、住宅ローンの返済を続けることが難しい
なお、同チェックリストは住宅ローン破綻の可能性を判定するものではなく、家計や返済計画を見直すきっかけとして活用される。
注目の記事
2026年は基礎控除が最大36万円増 年末調整・確定申告で確認したいポイント
20~30代の離婚・多重債務で「住宅ローン破綻」が拡大
フラット35、楽天ポイントがもらえる新サービス「フラットすまい・るポイント」を開始
「住宅ローン減税」が大きく転換 2028年以降は性能・立地で選別が進む 既存住宅は優遇拡大へ
暮らしと旅をつなぐ新提案! ソニー銀行とANAがマイル付き住宅ローンを提供
外部リンク
RECOMMEND おすすめの記事
くらしを彩る
折りたたみスマホのメリット・デメリットを徹底解説 向いている人やおすすめ製品も紹介
売れてるもの
iPhone Duo発売直前 話題の折りたたみスマホの勢力図は? 最新データではSAMSUNGの新モデルがアツい
家電とIT
持ち運びに特化 全固体電池を採用したタブレット型モバイルバッテリー
PR
【PDF業務改善】定番ツールに頼りきらない新しい選択肢。AI搭載PDF編集ソフト「UPDF」が現場の文書作業を変える理由
くらしを彩る
家電の電気代を一覧でチェック 冷蔵庫・洗濯機・エアコンなどのコストを徹底比較
売れてるもの
値上げ直前で駆け込みか、ワコム製品が急上昇、26年9月に売れたタブレット端末TOP10