2026.11.09 18:00
かしこく暮らす免税制度の変更で売上はどうなる? インバウンド依存の落とし穴


【家電コンサルのお得な話・322】 11月1日、訪日外国人向けの消費税免税制度が新方式の「リファンド方式」に変わった。従来は免税店で対象商品を原則、税抜価格で買えた。今後は税込価格で購入し、出国時に税関で持ち出し確認を受けた後、消費税相当額が返金される。購入日から90日以内の出国時に確認を受ける必要があり、店舗には販売から返金までを見据えた業務体制の見直しも求められる。
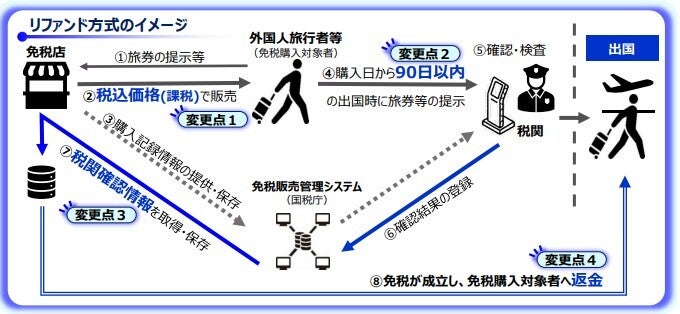
「リファンド方式」のイメージ(国税局の資料より)
今回の改正は、免税店にとってメリットもある。一般物品と消耗品の区分がなくなり、消耗品の購入上限額50万円も撤廃された。消耗品の特殊包装も不要になる。販売現場の包装作業が減り、高額商品の販売機会の広がりも期待できる。
一方、購入者は店頭で消費税分まで支払う必要がある。所定の確認を受ければ返金されるが、購入時の支払額が増え、出国時の手続きも必要になる。例えば、これまで免税価格10万円だった商品は、店頭で11万円を支払うことになる。返金される金額が同じでも、購入時の負担感は違う。こうした心理的な変化も販売現場では無視できない。
店舗側には、税関確認情報の取得・保存や返金に対応する体制整備が求められる。手続きを外部に委託する場合は、その費用も検討しなければならない。このように、売上高の増減への影響は、今後の実績を見極める必要がある。
ここで考えたいのは、免税制度そのものよりも、インバウンドに依存する経営の危うさである。訪日客の消費は、売上を押し上げる魅力的な需要である。しかし、制度変更だけでなく、国と国との政治的な関係、感染症、為替など、店側ではコントロールできない事情にも左右される。過去にも、外部環境が変わり、訪日需要が急減したことがあった。
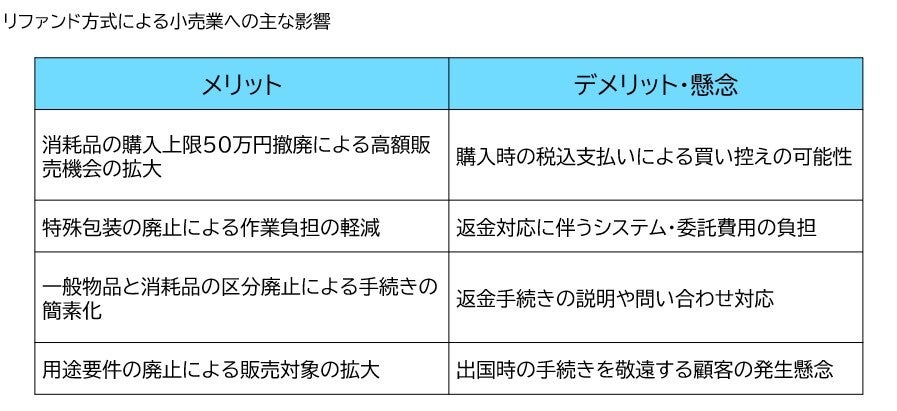
リファンド方式による小売業への主な影響
だからこそ、訪日客が来ている今のうちに、国内顧客を増やし、商品構成や販促を磨き直すことが大切になる。来なくなってから慌てるのでは遅い。好調な時期にこそ、次の不振に備えることが商売の基本なのである。(堀田経営コンサルタント事務所・堀田泰希)
写真ギャラリー
免税店制度は2026年11月1日から「リファンド方式」に移行
変更の背景には、免税品の国内転売などの不正利用がある。国外への持ち出しを前提とする免税制度を悪用し、国内で転売する例が問題となっていた。購入時に免税する従来の制度では、商品が本当に国外へ持ち出されたかを確認しにくい。そこで、出国時の税関確認を免税成立の条件とする仕組みに改めたのである。今回の改正は、免税店にとってメリットもある。一般物品と消耗品の区分がなくなり、消耗品の購入上限額50万円も撤廃された。消耗品の特殊包装も不要になる。販売現場の包装作業が減り、高額商品の販売機会の広がりも期待できる。
一方、購入者は店頭で消費税分まで支払う必要がある。所定の確認を受ければ返金されるが、購入時の支払額が増え、出国時の手続きも必要になる。例えば、これまで免税価格10万円だった商品は、店頭で11万円を支払うことになる。返金される金額が同じでも、購入時の負担感は違う。こうした心理的な変化も販売現場では無視できない。
店舗側には、税関確認情報の取得・保存や返金に対応する体制整備が求められる。手続きを外部に委託する場合は、その費用も検討しなければならない。このように、売上高の増減への影響は、今後の実績を見極める必要がある。
ここで考えたいのは、免税制度そのものよりも、インバウンドに依存する経営の危うさである。訪日客の消費は、売上を押し上げる魅力的な需要である。しかし、制度変更だけでなく、国と国との政治的な関係、感染症、為替など、店側ではコントロールできない事情にも左右される。過去にも、外部環境が変わり、訪日需要が急減したことがあった。
だからこそ、訪日客が来ている今のうちに、国内顧客を増やし、商品構成や販促を磨き直すことが大切になる。来なくなってから慌てるのでは遅い。好調な時期にこそ、次の不振に備えることが商売の基本なのである。(堀田経営コンサルタント事務所・堀田泰希)
堀田 泰希
Yasuki Hotta
堀田経営コンサルティング事務所 代表者。研修講師。日本商工会議所一級販売士。大手家電量販企業幹部職として勤務。2007年独立して堀田経営コンサルティング事務所を開業。家電メーカー、専門メーカーをはじめ、大手家電量販企業など、家電業界の研修教育活動に取り組んでいる。
あわせて読みたい
「千葉」が「埼玉」に圧勝! インバウンド訪問者数ランキング
【気になる都道府県別ランキング・8】各種調査データをもとに、都道府県や市町村にまつわるランキングを紹介します。今回は、観光庁が公表し...
知らないと税負担増につながる「インボイス制度」とは?
【家電コンサルのお得な話・60】 「インボイス制度」という制度をご存じだろうか?インボイス制度とは令和5年10月1日から開始される、消費税の...
注目の記事
家庭用プリンター選びでは「隠れコスト」に注意! インクなど消耗品の価格改定相次ぐ
大阪・心斎橋にエディオンが新店舗、免税専門店を12月12日にオープン
インバウンド特化型! 「ドン・キホーテ国際通りくもじ店」が那覇にオープン
ビックカメラなんば店がリニューアル! 訪日客も国内客も快適に買える新売場
<2025年どうなる家電量販店>デンキが復活した「ヤマダデンキ」とインバウンドで好調の「ビックカメラ」
外部リンク
「国税局 令和7年度税制改正リーフレット」=https://www.nta.go.jp/publication/pamph/shohi/menzei/201805/format/002.htm#a01
RECOMMEND おすすめの記事
くらしを彩る
折りたたみスマホのメリット・デメリットを徹底解説 向いている人やおすすめ製品も紹介
売れてるもの
iPhone Duo発売直前 話題の折りたたみスマホの勢力図は? 最新データではSAMSUNGの新モデルがアツい
家電とIT
持ち運びに特化 全固体電池を採用したタブレット型モバイルバッテリー
PR
【PDF業務改善】定番ツールに頼りきらない新しい選択肢。AI搭載PDF編集ソフト「UPDF」が現場の文書作業を変える理由
くらしを彩る
家電の電気代を一覧でチェック 冷蔵庫・洗濯機・エアコンなどのコストを徹底比較
売れてるもの
値上げ直前で駆け込みか、ワコム製品が急上昇、26年9月に売れたタブレット端末TOP10